
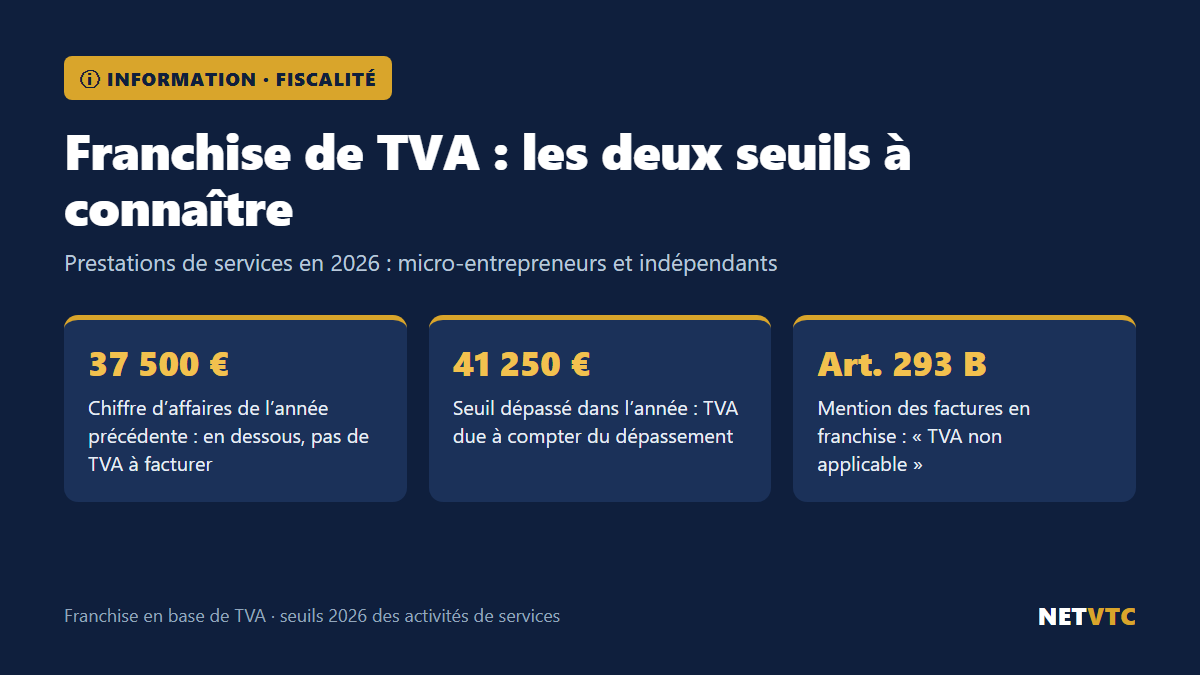
Deux chiffres, deux rôles : pour des prestations de services en 2026, la franchise en base de TVA se joue sur 37 500 € et 41 250 € de chiffre d’affaires. Le premier se lit sur l’année précédente, le second sur l’année en cours. Les confondre expose à facturer la TVA plus tôt que prévu.
COMMENT LIRE LES SEUILS
- 37 500 € : tant que le chiffre d’affaires de l’année précédente reste en dessous, la franchise continue.
- 41 250 € : seuil majoré. Dès que vous le franchissez en cours d’année, la TVA est due à partir du jour du dépassement.
- Entre les deux : la franchise est conservée pour l’année, puis perdue au 1er janvier suivant.
TANT QUE VOUS ÊTES EN FRANCHISE
- Vous ne facturez pas de TVA, et vous n’en récupérez pas sur vos frais.
- Vos factures portent la mention « TVA non applicable, art. 293 B du CGI ».
UNE FOIS LA TVA APPLICABLE
- Les courses sont en principe taxées à 10 %, par assimilation au transport de voyageurs (à confirmer avec votre comptable). Le taux normal de 20 % peut s’appliquer à une mise à disposition facturée à l’heure.
- La TVA sur vos frais devient récupérable. Elle ne l’est en principe pas pour le véhicule, sauf s’il est exclusivement consacré au transport public de personnes (application aux VTC à confirmer avec votre comptable). Pour un véhicule à usage mixte, 80 % de la TVA sur le carburant (essence et gazole) est récupérable, à confirmer avec votre comptable.
UN AUTRE SEUIL, À NE PAS CONFONDRE
- Pour des prestations de services, le plafond du régime micro-entreprise est de 83 600 € de chiffre d’affaires : c’est un autre seuil que ceux de la TVA.
Le détail dans le guide fiscalité : https://netvtc.com/guides/fiscalite-micro-entreprise-vtc#tva Mesurer l’effet de la TVA sur votre revenu, avec vos chiffres : https://netvtc.com/simulateur-statut
Information générale, à adapter à votre situation avec votre comptable.