
Chauffeur VTC en micro-entreprise, en franchise de TVA : la facture électronique vous concerne quand même. La franchise évite de facturer la TVA ; elle ne vous met pas à l’écart de cette réforme, qui se déploie en trois temps, de septembre 2026 à septembre 2027.
TROIS DATES, TROIS OBLIGATIONS
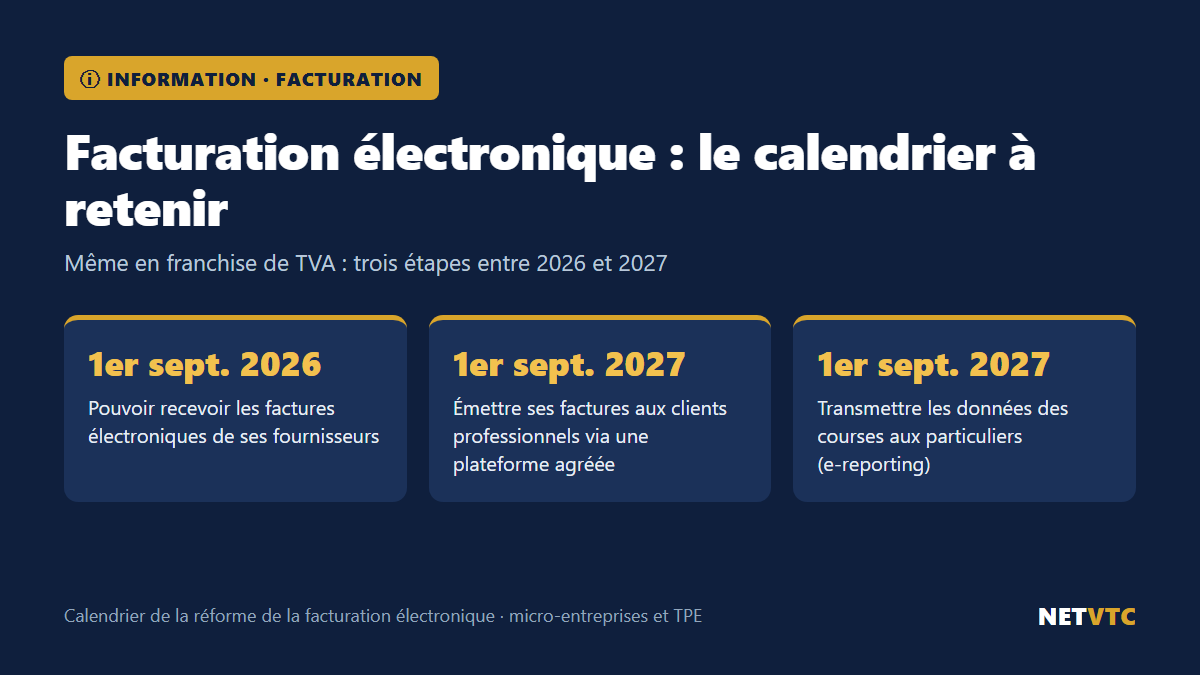
- 1er septembre 2026 : savoir accueillir les factures électroniques que vous adressent vos fournisseurs.
- 1er septembre 2027 : facturer au format électronique vos clients professionnels, c’est-à-dire les entreprises, les hôtels et les agences.
- 1er septembre 2027 également : communiquer au fisc les données des courses réglées par des particuliers, ce qu’on appelle l’e-reporting.
UNE PLATEFORME AGRÉÉE POUR TOUT FAIRE PASSER
- C’est par elle que transitent les factures reçues et émises, et elle rend votre entreprise joignable dans l’annuaire officiel.
- Plusieurs offres existent, dont certaines pensées pour les micro-entrepreneurs : comparez-les avant de choisir.
- L’outil que vous utilisez pour facturer, ou votre comptable, doit être relié à l’une de ces plateformes.
À FAIRE CONFIRMER PAR VOTRE COMPTABLE
- Le traitement des commissions des plateformes de mise en relation : selon que l’entité qui facture est implantée en France ou hors de France, elles relèvent soit de la facture électronique, soit de l’e-reporting.
BON À SAVOIR
- Chaque année, les plateformes numériques communiquent au fisc les revenus de leurs utilisateurs : ce dispositif ancien n’a rien à voir avec la facturation électronique.
- Le calendrier peut évoluer ; les dates sont à confirmer sur le site impots.gouv.fr, dans sa rubrique consacrée à la facturation électronique.
Les échéances, avec leur source officielle : https://netvtc.com/echeances
Information générale, à adapter à votre situation avec votre comptable.