
En micro-entreprise, les frais réels ne se déduisent pas : un forfait les remplace. Pour un chauffeur qui dépense beaucoup en véhicule et en carburant, la question d’une autre forme d’exercice peut donc se poser. La réponse dépend de vos chiffres, pas d’une règle générale.
CE QUE FAIT LA MICRO-ENTREPRISE
- Vous déclarez votre chiffre d’affaires, et l’administration applique des taux forfaitaires pour calculer cotisations et impôt.
- Pas de bilan à tenir : un livre des recettes suffit.
- Ni carburant, ni loyer du véhicule, ni assurance, ni indemnités kilométriques ne sont déduits : l’abattement forfaitaire les remplace (50 % pour l’impôt, à confirmer avec votre comptable).
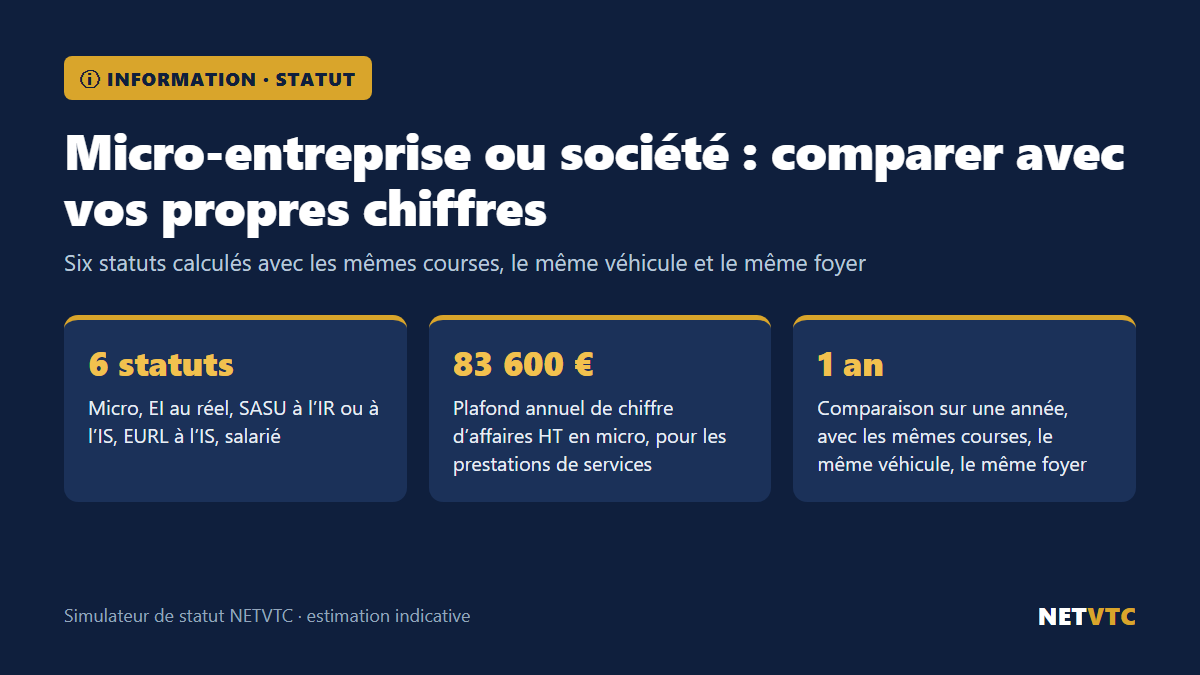
- Plafond de chiffre d’affaires : 83 600 € HT par an pour les prestations de services.
QUAND COMPARER
- Si vos frais dépassent largement 50 % de votre chiffre d’affaires, comparez avec un régime au réel (bénéfice réel, comptabilité complète) ou avec une société.
CE QUE COMPARE LE SIMULATEUR
- Six statuts : micro-entreprise, EI au réel, SASU à l’IR, SASU à l’IS, EURL à l’IS et salarié.
- Les mêmes courses, le même véhicule, le même foyer : ce que vous auriez touché personnellement dans chaque statut, sur un an.
- L’argent laissé dans une société n’est pas compté : il ne vous appartient pas tant qu’il n’est pas distribué.
Comparez avec vos propres chiffres : https://netvtc.com/simulateur-statut
Information générale, à adapter à votre situation. Le choix d’un statut se fait avec un expert-comptable.